
La difesa commerciale UE sui pneumatici sembra sempre un passo indietro rispetto a chi sposta le merci da un paese all’altro. È il cuore di un position paper pubblicato da Tyres Europe, l’associazione dei produttori europei, che mette sul tavolo due casi concreti per dire una cosa semplice: gli strumenti attuali arrivano tardi e perdono mordente proprio quando cambia l’origine delle importazioni. Due grafici, due storie diverse, ma la stessa morale di fondo.
Il documento chiede a Bruxelles di muoversi più in fretta, di tenere alta la guardia anche dopo aver adottato le misure e di agire come un unico sistema coordinato. Perché il settore, va detto, non è un dettaglio dell’economia europea. Parliamo di un comparto ad alta intensità di capitale, con oltre 70 stabilimenti tra fabbriche e impianti di ricostruzione e circa 20 centri di ricerca e sviluppo.
Nel 2024 nell’Unione sono stati installati circa 398 milioni di nuovi pneumatici, e di questi quasi il 40% arrivava da impianti fuori dai confini UE. Negli ultimi due anni in Europa sono state annunciate nove chiusure di stabilimenti, con ricadute su oltre 4.400 dipendenti.
Il caso PCLT e la questione dei tempi
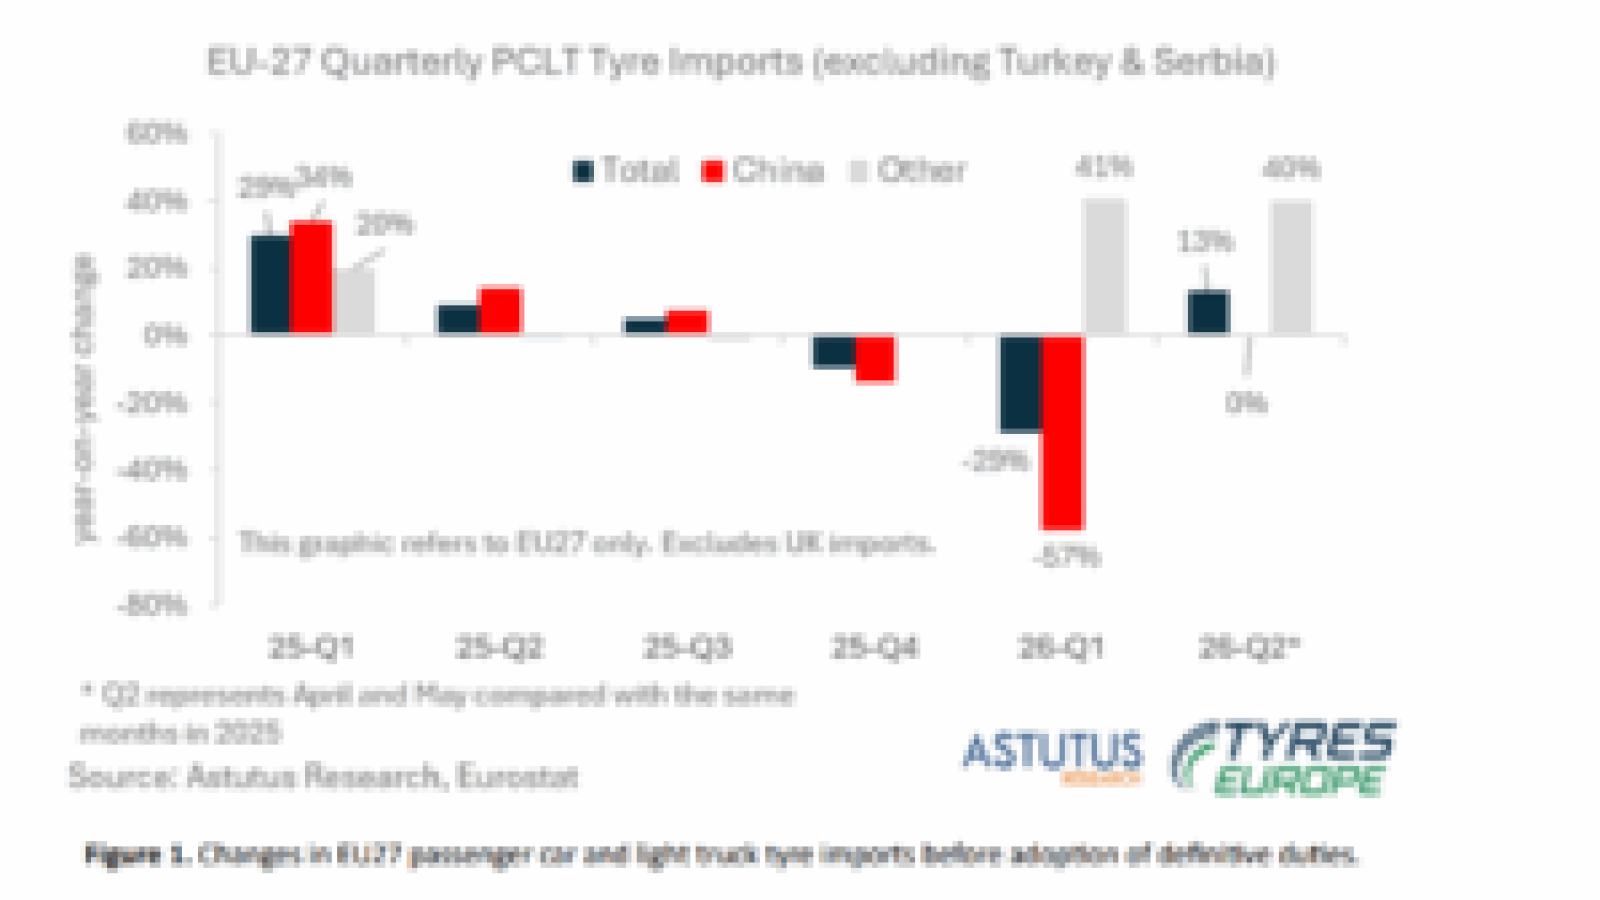
Il primo grafico riguarda i pneumatici per autovetture e veicoli commerciali leggeri, i cosiddetti PCLT, e serve a raccontare il problema della lentezza. La Commissione europea ha avviato l’indagine il 21 maggio 2025 e a luglio ha introdotto la registrazione delle importazioni. Nei primi tre trimestri dello stesso anno la Cina pesava per circa il 70% dell’import, con un picco di spedizioni a settembre che il documento spiega con un massiccio accumulo anticipato da parte degli importatori. A dicembre poi la Commissione ha scelto di non imporre misure provvisorie, e secondo Tyres Europe questo ha fatto saltare le condizioni per riscuotere i dazi in modo retroattivo.
I numeri aiutano a capire. Nel primo trimestre 2025 l’import totale cresce del 29%, con la Cina a +34% e le altre origini a +20%. Nel primo trimestre 2026 il totale cala del 29%, l’import cinese scende del 57% mentre quello dalle altre provenienze sale del 41%. Ad aprile e maggio il totale risale a +13%, con le altre origini a +40%. I dazi definitivi sono arrivati solo l’8 luglio 2026, quando ormai lo schema degli scambi era già cambiato faccia.
I TBR e il mercato che si riorganizza
Il secondo grafico allarga lo sguardo ai pneumatici per camion e autobus, i TBR, dove il problema emerge dopo l’adozione delle misure. Nel 2017 la Cina valeva il 73% dell’import. Dopo i provvedimenti del 2018 la sua quota è crollata sotto il 21% nel 2019, per poi assestarsi al 20,5% nel 2024 e scendere al 16% nei primi cinque mesi del 2026. Nello stesso periodo Thailandia e Vietnam, messi insieme, sono passati da meno del 3% nel 2017 al 54% nel 2024, fino a circa il 61% tra gennaio e maggio 2026.
Il documento è onesto su un punto: questi numeri non dimostrano un’elusione. Fanno vedere piuttosto quanto in fretta il mercato si riorganizzi attorno ai dazi, e per Tyres Europe dovrebbero bastare come segnale per avviare indagini preliminari capaci di distinguere tra elusione vera, delocalizzazione genuina e semplice spostamento commerciale. Va ricordato che si tratta di dati e valutazioni di una parte interessata, e che i perimetri dei due grafici non coincidono, quindi non sono direttamente confrontabili.
Sul fronte delle richieste concrete, l’associazione chiede a Bruxelles un monitoraggio sistematico dopo l’adozione delle misure, con un coordinamento più stretto tra DG Trade, OLAF, dogane e Stati membri. Chiede inoltre campioni più ampi di esportatori, verifiche in loco più lunghe nei paesi terzi e l’eliminazione della regola del dazio inferiore nei casi di sovraccapacità strutturale.
Fonte
Immagine: pneusnews.it