
Oltre 5 milioni di charging point privati in Italia entro il 2035. È questa la fotografia che emerge dall’edizione 2026 dello Smart Mobility Report, il documento curato dal Dipartimento Energy & Strategy del Politecnico di Milano e presentato il 23 settembre nell’Aula Magna Carassa e Dadda dell’ateneo milanese. Un lavoro che guarda avanti, fino al 2030 e al 2035, ragionando su tre possibili strade: lo scenario Business As Usual (il più prudente), quello Boosted (in linea con quanto sta accadendo oggi) e infine il Decarbonization, il più ambizioso, che si realizzerebbe solo con un contesto normativo davvero favorevole.
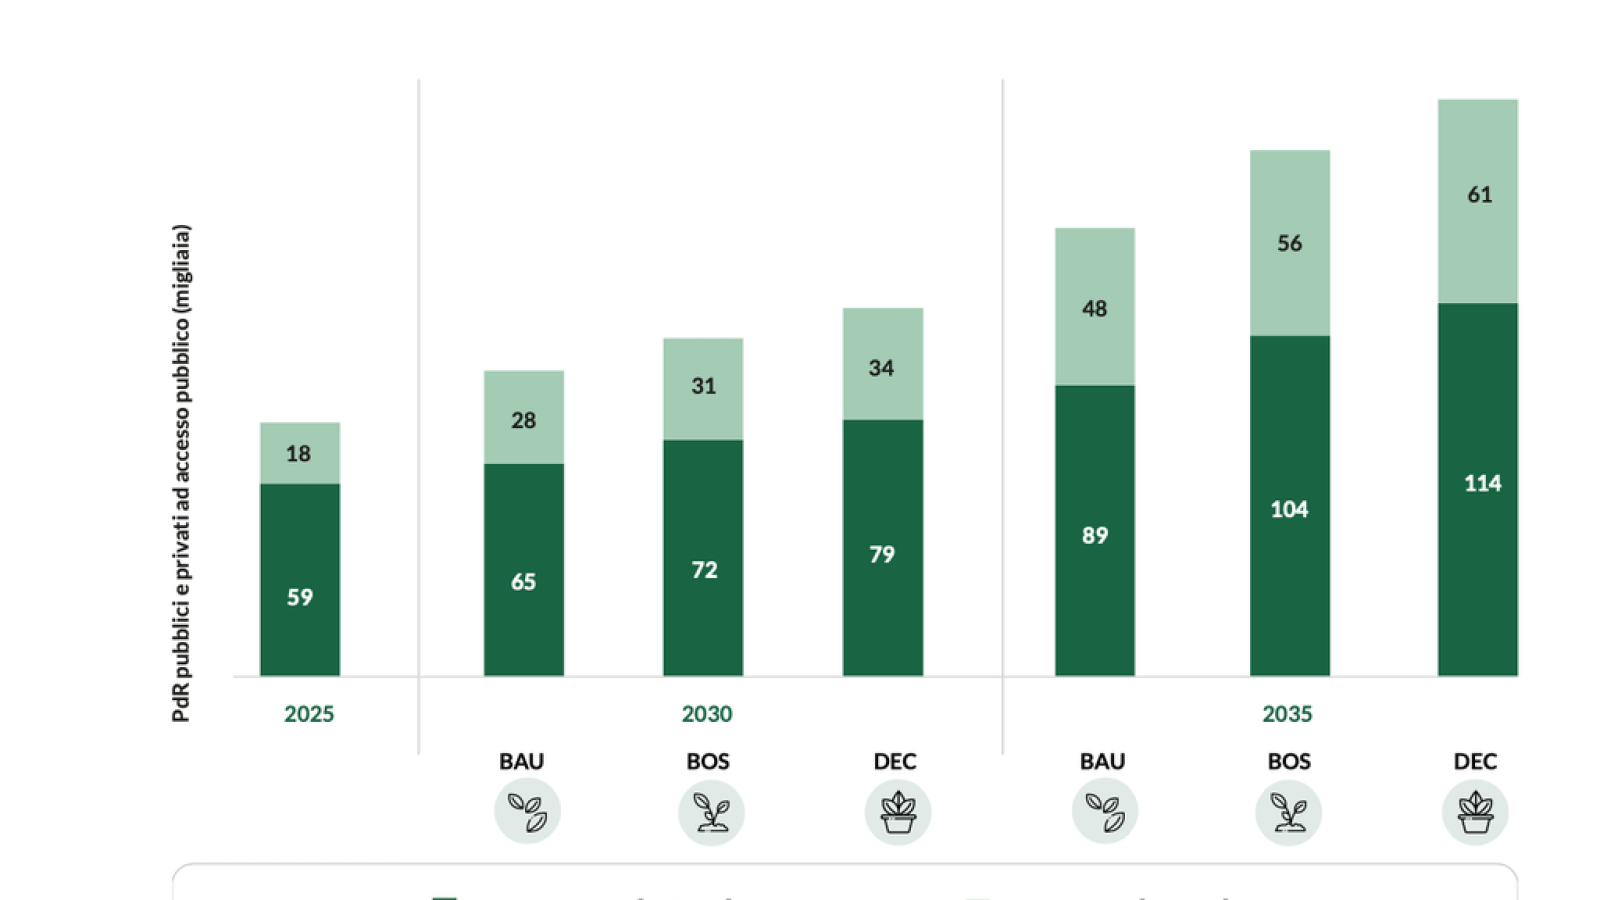
Sul fronte della rete pubblica le previsioni parlano chiaro. Il rapporto tra punti di ricarica e auto elettriche circolanti è destinato a ridursi, semplicemente perché le vetture aumentano e le colonnine vengono usate di più. Si parte dai circa 77 mila punti stimati per il 2025 e si arriva, nel 2030, a una forbice che va dai 93 mila dello scenario più conservativo ai 113 mila di quello più spinto. Nel 2035 il salto è ancora più netto, tra i 137 mila e i 175 mila punti.
La ricarica veloce guadagna terreno
C’è poi un dettaglio che merita attenzione, ovvero la crescita della ricarica fast. I punti oltre i 22 kW, che oggi coprono poco meno del 25% del totale, dovrebbero salire attorno al 30% nel 2030 e al 35% nel 2035. Nello scenario Business As Usual il 2030 vedrebbe 65 mila punti normal e 28 mila fast, con i valori destinati a lievitare a 89 mila e 48 mila cinque anni più tardi. Numeri che nello scenario Decarbonization diventano ancora più corposi, fino a toccare 114 mila punti normal e 61 mila fast nel 2035.
Ma è sull’infrastruttura privata che le cifre si fanno davvero interessanti. Partendo da circa 600 mila punti installati nel 2025, il rapporto prevede per il 2030 una dotazione compresa tra 2,4 e 2,9 milioni di punti. E al 2035 la forbice si allarga parecchio, andando dai 5,2 milioni dello scenario più cauto ai 6,3 milioni di quello più ambizioso, con 6 milioni nella via di mezzo Boosted. Nello scenario Decarbonization i punti installati nel 2035 sarebbero addirittura oltre dieci volte quelli del 2025.
Dietro queste stime c’è un fattore concreto, cioè la progressiva riduzione del rapporto tra nuove installazioni private e vendite di auto elettriche. Il motivo è banale ma decisivo, ovvero la scarsità di spazi dove installare le colonnine, un problema che si fa sentire soprattutto nelle città. Nel 2030 questo rapporto oscillerebbe tra il 70% e il 60% a seconda dello scenario, per poi scendere al 60% e addirittura al 40% nel 2035.
Il mercato resta legato alle politiche pubbliche
Il quadro racconta anche come sta andando la mobilità elettrica nel Paese. Nel 2025 le immatricolazioni di auto elettriche in Italia sono state circa 193 mila, tra 98 mila Bev e 95 mila Phev, con una quota sul totale delle nuove immatricolazioni del 12,6%, ben 5 punti in più rispetto al 2024. Un progresso reale, che però resta lontano dalla media continentale. Nella stessa finestra temporale, considerando Unione europea, Regno Unito e Paesi Efta, la quota è arrivata al 26,8% con circa 3,9 milioni di immatricolazioni.
Un contributo pesante arriva dalle flotte aziendali, che valgono il 46% delle immatricolazioni italiane e macinano una percorrenza media annua tripla rispetto agli altri utilizzi. Il loro rinnovo, tra l’altro, alimenta anche il mercato dell’usato con vetture elettriche in buono stato e a prezzi più abbordabili. Eppure la survey condotta su 219 imprese racconta di un’elettrificazione ancora indietro rispetto alle richieste europee, che dal 2030 imporranno all’Italia una quota del 69% di auto a zero o basse emissioni tra le nuove immatricolazioni delle grandi imprese, di cui il 45% a emissioni zero. Oggi il 37% delle grandi aziende non ha ancora immatricolato una sola auto a emissioni zero e solo il 14% è già in linea con quegli obiettivi.
Il Piano nazionale integrato Energia e clima punta a 6,6 milioni di vetture elettriche entro
Fonte
Immagine: e-ricarica.it